UPI MDR: రూ.20 వేల UPI బిల్లును 10 సార్లు చెల్లిస్తే MDR ఉండదా? నిపుణులు చెబుతున్న వివరాలు ఓ సారి తెలుసుకోండి..
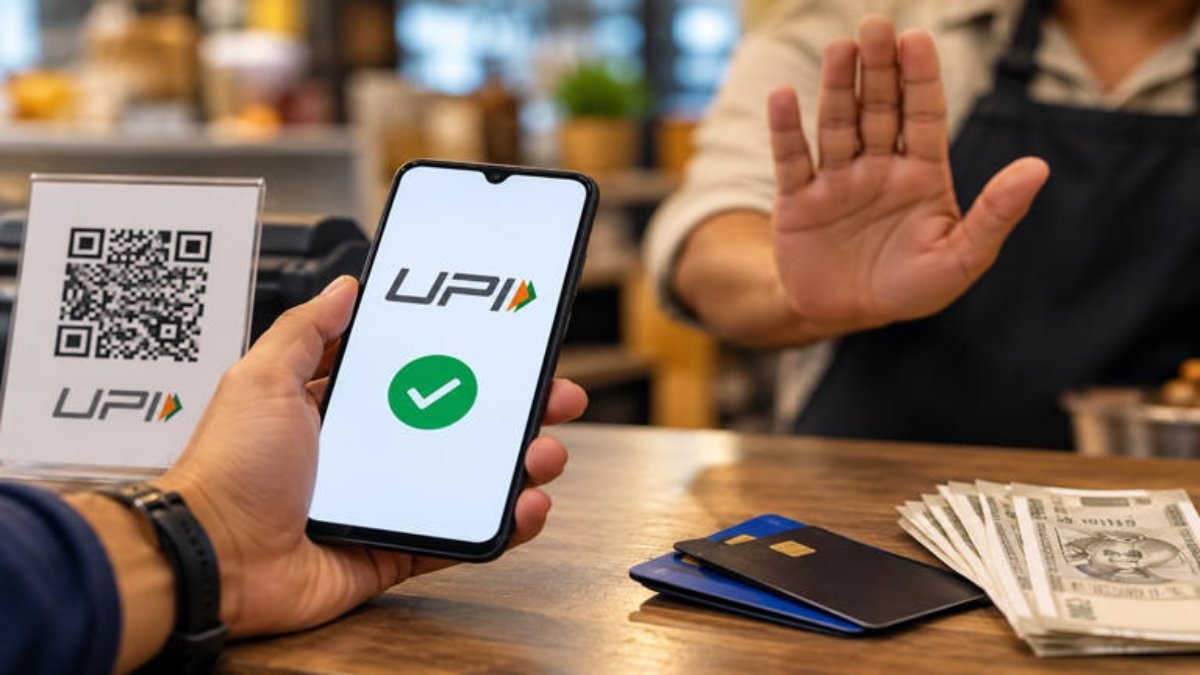
UPI MDR (Photo-AI Generated)
UPI MDR: నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI) మార్గదర్శకాల ప్రకారం.. అక్టోబర్ 15, 2026 నుంచి రూ.2,000కు మించిన పర్సన్-టు-మర్చంట్ (P2M) యూపీఐ లావాదేవీలపై 0.4 శాతం మర్చంట్ డిస్కౌంట్ రేట్ (MDR) వర్తించనుంది. అలాగే రూ.75,000కు మించిన లావాదేవీలకు గరిష్ఠంగా రూ.300 ఫ్లాట్ MDR పరిమితిని నిర్ణయించినట్లు పేర్కొంటున్నారు. అయితే రూ.2,000లోపు ఉండే P2M చెల్లింపులతో పాటు సాధారణ పర్సన్-టు-పర్సన్ (P2P) యూపీఐ లావాదేవీలకు MDR నుంచి మినహాయింపు ఉంటుంది. దీంతో ఒక పెద్ద బిల్లును ఉద్దేశపూర్వకంగా రూ.2,000 లేదా అంతకంటే తక్కువ మొత్తాలుగా విభజించి చెల్లిస్తే MDRను తప్పించుకోవచ్చా అనే ప్రశ్నలు తలెత్తుతున్నాయి.
ఉదాహరణకు, ఒక వినియోగదారుడు రూ.20,000 విలువైన వస్తువులు లేదా సేవలను కొనుగోలు చేశాడని అనుకుందాం. ఆ మొత్తాన్ని ఒకేసారి చెల్లించకుండా రూ.2,000 చొప్పున 10 వేర్వేరు యూపీఐ చెల్లింపులుగా విభజిస్తే, ప్రతి లావాదేవీ రూ.2,000 పరిమితిలోనే ఉంటుంది. కాబట్టి కేవలం లావాదేవీ మొత్తాన్ని మాత్రమే పరిగణనలోకి తీసుకుంటే MDR వర్తించకుండా ఉండొచ్చనే ఆలోచన రావచ్చు. అయితే ఇది వినియోగదారుడికి ప్రత్యేకంగా ఎలాంటి ఆర్థిక ప్రయోజనాన్ని అందించదు. ఎందుకంటే సాధారణ బ్యాంకు ఖాతా నుంచి చేసే UPI చెల్లింపుల్లో MDR సాధారణంగా వినియోగదారుడు చెల్లించే ఛార్జీ కాదు. అది వర్తించిన సందర్భంలో వ్యాపారి వైపు ఉండే చెల్లింపు ఖర్చు.
బ్యాంక్బజార్ సీఈఓ అధిల్ శెట్టి అభిప్రాయం ప్రకారం.. ఒకే కొనుగోలుకు సంబంధించిన మొత్తాన్ని పదిసార్లు విడగొట్టి చెల్లించడం వల్ల కస్టమర్కు నేరుగా ఎలాంటి ఆర్థిక లాభం ఉండదు. పైగా ఒకే బిల్లుకు అనేక లావాదేవీలు సృష్టించడం వల్ల భవిష్యత్తులో రీఫండ్, రిటర్న్ లేదా చెల్లింపు రికార్డులను పరిశీలించే సమయంలో గందరగోళం ఏర్పడే అవకాశం ఉంటుంది. ఒకే కొనుగోలుకు ఒకే చెల్లింపుగా పూర్తి మొత్తాన్ని చెల్లించడం రికార్డు పరంగా కూడా సులభంగా ఉంటుంది. ముఖ్యంగా పెద్ద మొత్తాల కొనుగోళ్ల విషయంలో చెల్లింపుల వివరాలు స్పష్టంగా ఉండటం వినియోగదారుడికీ, వ్యాపారికీ ఉపయోగకరంగా ఉంటుంది.
అసలు ప్రశ్న వ్యాపారి ఉద్దేశపూర్వకంగా ఒక పెద్ద వాణిజ్య లావాదేవీని అనేక చిన్న చెల్లింపులుగా విభజిస్తే ఏమవుతుందన్నది. గ్రాంట్ థోర్న్టన్ భారత్ భాగస్వామి రామ్కుమార్ సుబ్రమణియన్ ప్రకారం, చెల్లింపు వ్యవస్థలు కేవలం ఒక్కో లావాదేవీ మొత్తాన్ని మాత్రమే కాకుండా దాని వెనుక ఉన్న అసలు వాణిజ్య లావాదేవీ స్వభావాన్ని కూడా పరిగణనలోకి తీసుకునే విధంగా నియంత్రణలు, పర్యవేక్షణ వ్యవస్థలు పనిచేస్తాయి. కాబట్టి MDRను తప్పించుకోవాలనే ఉద్దేశంతో ఒకే బిల్లును కృత్రిమంగా చిన్న చిన్న లావాదేవీలుగా విభజించడం సాధారణ చెల్లింపు పద్ధతిగా పరిగణించబడకపోవచ్చు.
ఇలాంటి విధానం విస్తృతంగా అమలైతే బ్యాంకులు, అక్వైరర్లు, చెల్లింపు సేవా సంస్థలు లావాదేవీల నమూనాలను మరింత నిశితంగా పరిశీలించే అవకాశం ఉంటుంది. ఒకే వ్యాపారి వద్ద ఒకే సమయంలో పదుల సంఖ్యలో చిన్న మొత్తాల చెల్లింపులు జరగడం, వాటి మొత్తం విలువ ఒక పెద్ద బిల్లుతో సరిపోలడం వంటి నమూనాలు కనిపిస్తే అదనపు పర్యవేక్షణకు దారితీయవచ్చు. సిస్టమ్ సమగ్రతను కాపాడేందుకు భవిష్యత్తులో బ్యాంకులు లేదా చెల్లింపు సంస్థలు అదనపు నియంత్రణలు, ధృవీకరణలు లేదా ఆడిటింగ్ విధానాలను ప్రవేశపెట్టే అవకాశం కూడా ఉంటుంది.
అందువల్ల రూ.20,000 బిల్లును రూ.2,000 చొప్పున 10 UPI చెల్లింపులుగా విభజించడం వల్ల వినియోగదారుడికి MDR పరంగా ప్రత్యేకమైన లాభం లభించదు. MDR వర్తించినా దాన్ని సాధారణంగా వినియోగదారుడి నుంచి నేరుగా వసూలు చేసే ఛార్జీగా చూడకూడదు. అదే సమయంలో వ్యాపారులు MDRను తప్పించుకోవడానికి ఒకే వాణిజ్య లావాదేవీని కృత్రిమంగా చిన్న చెల్లింపులుగా విభజించడం ఆడిటింగ్, రికార్డుల నిర్వహణ, నియంత్రణపరమైన పరిశీలన వంటి సమస్యలకు దారితీయవచ్చు. కాబట్టి ఒకే కొనుగోలుకు సంబంధించిన మొత్తం మొత్తాన్ని సాధారణ విధానంలో ఒకే చెల్లింపుగా చేయడం వినియోగదారుడికి అత్యంత సరళమైన మార్గంగా ఉంటుంది.
సంబంధిత వార్తలు